

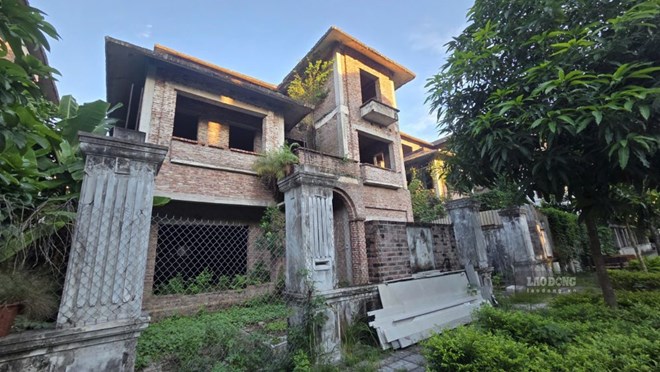
Hàng loạt biệt thự tại khu nhà ở Hoa Phượng (xã An Khánh, Hà Nội) nhiều năm bỏ trống, xuống cấp, gây lãng phí nguồn lực đất đai. Ảnh: Như Hạ
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Một trong những nội dung đáng chú ý là đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Thuế suất dự kiến áp dụng là 0,2% và không áp dụng hạn mức.
Trao đổi với Lao Động, thạc sĩ, luật sư Phạm Thanh Tuấn - Đoàn Luật sư TP Hà Nội bày tỏ đồng tình với hướng tăng cường điều tiết bằng thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Tuy nhiên, việc xác lập mức thuế mới chỉ là một phần của chính sách. Để thực sự thúc đẩy đất được khai thác, sử dụng, cần đồng thời bảo đảm ba yêu cầu gồm: áp dụng đúng trường hợp; tạo sức ép tài chính phù hợp đối với người bỏ hoang đất hoặc không đưa đất vào sử dụng; và bảo đảm khả năng thực thi.
Cần xác định đúng trường hợp cần điều tiết
Theo luật sư Phạm Thanh Tuấn, bản chất của chính sách là sử dụng chi phí nắm giữ đất để tác động đến quyết định của người có đất, thúc đẩy họ cân nhắc việc đưa đất vào khai thác hoặc chuyển nhượng cho người có khả năng sử dụng.
Hiện nay, các nghĩa vụ tài chính đã được thiết kế ở nhiều giai đoạn của quá trình tạo lập, sử dụng và chuyển nhượng bất động sản. Tùy từng trường hợp, người sử dụng đất phải nộp tiền sử dụng đất khi được giao đất, cấp Giấy chứng nhận; trong quá trình sử dụng có nghĩa vụ nộp thuế sử dụng đất phi nông nghiệp với thuế suất từ 0,03% đến 0,15%.
Khi chuyển nhượng, cá nhân chịu thuế thu nhập cá nhân với mức thông thường là 2% giá chuyển nhượng; doanh nghiệp nộp thuế thu nhập doanh nghiệp, thông thường là 20% thu nhập tính thuế từ hoạt động chuyển nhượng, có xét các quy định miễn, giảm hoặc ưu đãi nếu đủ điều kiện. Riêng đối với đất chưa sử dụng theo đúng quy định, Luật Thuế sử dụng đất phi nông nghiệp hiện hành đã có mức thuế suất 0,15%. Do đó, dự thảo cần làm rõ phạm vi áp dụng mức 0,2% và mối quan hệ với quy định hiện hành, tránh chồng lấn hoặc cách hiểu khác nhau khi thực hiện.
Để áp dụng đúng trường hợp, cũng cần phân biệt đất đã đủ điều kiện sử dụng nhưng tiếp tục bị giữ lại với đất chưa thể triển khai do vướng quy hoạch, thủ tục hoặc nguyên nhân khách quan khác. Nếu không phân định rõ, thuế có thể làm tăng chi phí đối với người đang gặp vướng mắc mà chưa giải quyết được nguyên nhân khiến đất bị bỏ trống.
Bảo đảm khả năng thực thi
Theo dự thảo, mức thuế suất áp dụng là 0,2%. Về căn cứ tính thuế, giá tính thuế được xác định bằng diện tích đất tính thuế nhân với giá của 1m2 đất tính thuế (Giá của 1m2 đất được xác định theo mục đích sử dụng và mức giá đất trong Bảng giá đất do cấp tỉnh ban hành).
Luật sư Phạm Thanh Tuấn dẫn ví dụ, một thửa đất có giá trị tính thuế 1 tỉ đồng, nếu toàn bộ diện tích thuộc trường hợp áp dụng mức này và không được miễn, giảm thì số thuế phải nộp là 2 triệu đồng/năm. Với mức điều tiết như vậy, nếu lợi ích kỳ vọng từ việc giữ đất vẫn cao hơn nhiều so với chi phí thuế, người có đất có thể tiếp tục chấp nhận nộp thuế để chờ tăng giá.
Vì vậy, đánh giá tác động cần đặt mức thuế trong tương quan với giá đất tính thuế, quy mô diện tích, thời gian không sử dụng và khả năng tài chính của từng nhóm đối tượng.
Dữ liệu đất đai đầy đủ, chính xác và được kết nối giữa các cơ quan là nền tảng, đồng thời là “xương sống” để triển khai chính sách. Đối với mỗi thửa đất, phải xác định được người có nghĩa vụ nộp thuế, diện tích thuộc diện áp dụng mức thuế cao hơn, tình trạng sử dụng và khoảng thời gian tương ứng. Điều này đòi hỏi sự phối hợp giữa cơ quan quản lý đất đai, cơ quan thuế và cơ quan quản lý xây dựng; đồng thời khai thác thông tin từ các đơn vị cung cấp điện, nước và các nguồn dữ liệu phù hợp.
Luật sư Phạm Thanh Tuấn cho rằng đây là hướng chính sách có cơ sở, nhưng hiệu quả phải được đo bằng diện tích đất được đưa vào sử dụng thực chất và thời gian bỏ hoang được rút ngắn.
Với mức thuế suất 0,2% như đề xuất, tác động đến quyết định nắm giữ đất có thể còn hạn chế, nhất là khi lợi ích kỳ vọng từ việc tăng giá đất vẫn cao hơn nhiều so với chi phí thuế. Vì vậy, mức thuế hợp lý phải đi cùng khả năng xác định đúng đối tượng và một môi trường pháp lý cho phép người có đất thực sự triển khai dự án.