

Đến cuối quý II/2026, tiền gửi thanh toán của cá nhân tại các ngân hàng giảm gần 10% so với cùng kỳ năm trước. Ảnh: Ngọc Thắng.
So với cuối quý II/2025, khi số dư tiền gửi thanh toán cá nhân ở mức gần 1,35 triệu tỷ đồng, lượng tiền nằm trong các tài khoản này đã giảm khoảng 130.000 tỷ đồng, tương đương gần 10%.
Theo NHNN, tài khoản thanh toán của cá nhân được thống kê là các tài khoản tiền gửi không kỳ hạn còn hoạt động, được mở tại ngân hàng để sử dụng các dịch vụ thanh toán như chuyển khoản, thanh toán bằng thẻ và các phương tiện thanh toán không dùng tiền mặt khác.
Đây chủ yếu là nguồn tiền phục vụ nhu cầu giao dịch thường xuyên. Theo quy định hiện hành, lãi suất tối đa đối với tiền gửi không kỳ hạn và tiền gửi có kỳ hạn dưới một tháng bằng đồng Việt Nam ở mức 0,5%/năm.
Tài khoản tăng, số dư thanh toán giảm
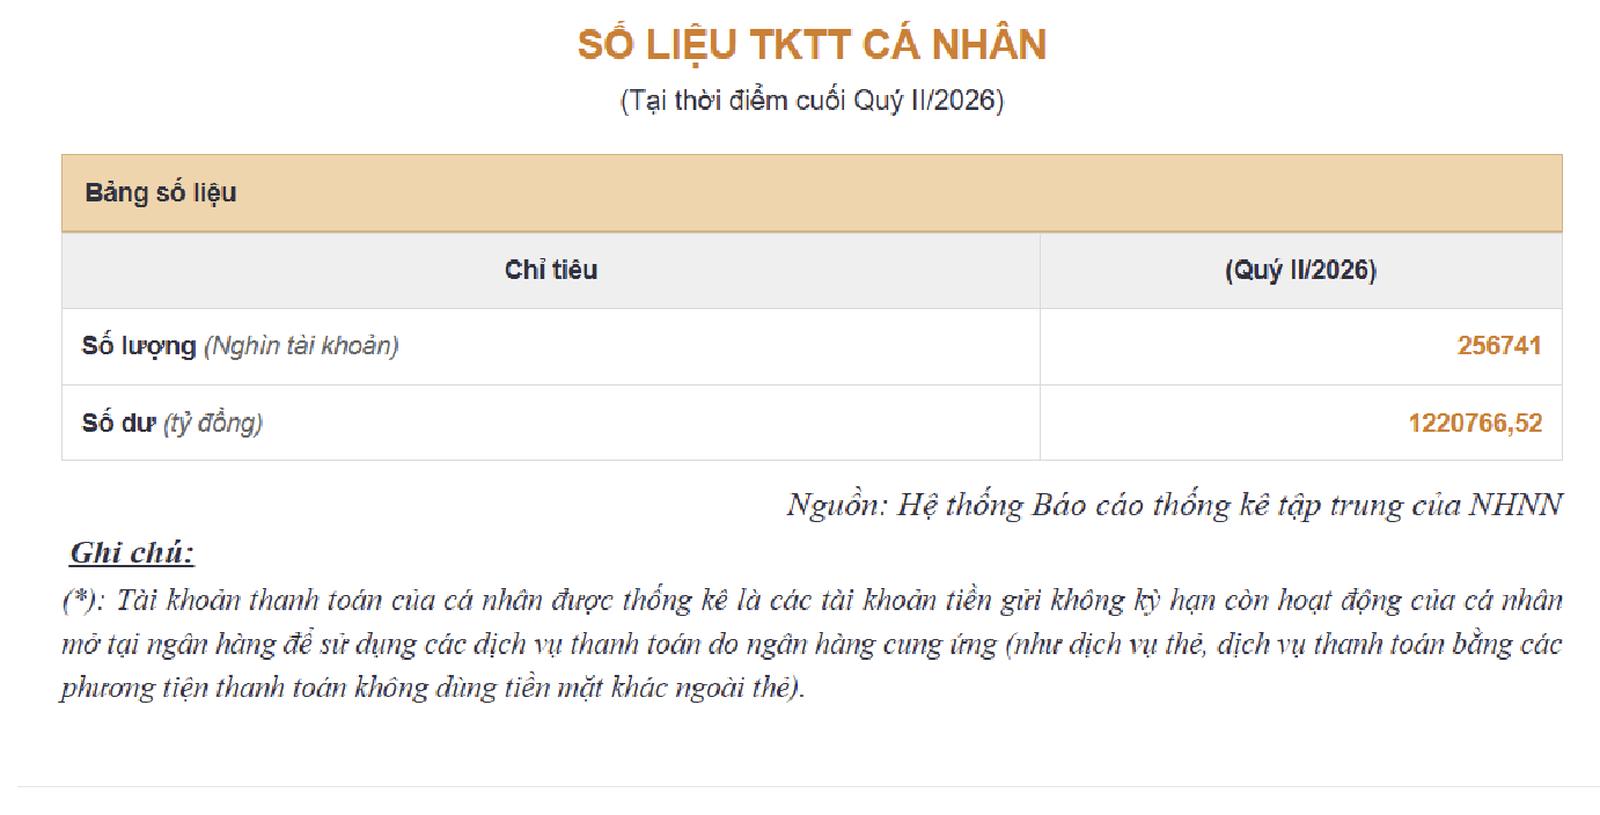
Điểm đáng chú ý là trong khi lượng tiền gửi thanh toán giảm, số lượng tài khoản cá nhân vẫn tiếp tục tăng. Đến cuối tháng 6/2026, gần 256,7 triệu tài khoản thanh toán cá nhân được ghi nhận trong hệ thống, mức cao nhất từ trước đến nay.
Nếu lấy tổng số dư hơn 1,22 triệu tỷ đồng chia cho số lượng tài khoản, bình quân mỗi tài khoản có khoảng 4,75 triệu đồng. Tuy nhiên, con số này chỉ mang tính tham khảo bởi một cá nhân có thể sở hữu nhiều tài khoản tại các ngân hàng khác nhau. Thực tế, số dư giữa các tài khoản cũng có sự chênh lệch lớn, tùy nhu cầu giao dịch và khả năng tài chính của từng khách hàng.
Ảnh: SBV.
Xu hướng giảm cũng xuất hiện ở tiền gửi không kỳ hạn của khách hàng tại nhiều ngân hàng. Theo báo cáo tài chính của 28 ngân hàng, gồm 27 ngân hàng niêm yết hoặc đăng ký giao dịch trên thị trường chứng khoán và Agribank, tổng tiền gửi không kỳ hạn của khách hàng tại ngày 30/6/2026 đạt khoảng 2,98 triệu tỷ đồng, giảm gần 67.000 tỷ đồng, tương đương 2% so với cuối năm 2025.
Trong số này, 17 ngân hàng ghi nhận tiền gửi không kỳ hạn giảm trong nửa đầu năm, trong khi 11 ngân hàng tăng. Nhóm ngân hàng có quy mô tiền gửi không kỳ hạn lớn nhất gồm Vietcombank, BIDV, VietinBank, MB và Agribank cũng đều ghi nhận mức giảm so với cuối năm trước.
Cụ thể, Vietcombank giảm khoảng 4.764 tỷ đồng; BIDV giảm hơn 14.300 tỷ đồng; VietinBank giảm gần 16.000 tỷ đồng; MB giảm hơn 15.300 tỷ đồng và Agribank giảm gần 15.800 tỷ đồng.
Tiền gửi không kỳ hạn thường được xem là nguồn vốn có chi phí thấp đối với ngân hàng. Tuy nhiên, việc số dư giảm không đồng nghĩa toàn bộ lượng tiền này đã rời khỏi hệ thống ngân hàng. Một phần có thể được chuyển sang tiền gửi có kỳ hạn, chứng chỉ tiền gửi hoặc phục vụ các nhu cầu tiêu dùng, đầu tư khác.
Cạnh tranh huy động tiền gửi gia tăng
Trong bối cảnh nguồn tiền không kỳ hạn tại nhiều ngân hàng giảm, cạnh tranh huy động tiền gửi có kỳ hạn có xu hướng gia tăng. Khảo sát thị trường trong tháng 9 cho thấy mặt bằng lãi suất niêm yết tại phần lớn ngân hàng chưa biến động mạnh, song một số ngân hàng đã điều chỉnh tăng lãi suất tại các kỳ hạn trung và dài hạn hoặc triển khai thêm các chương trình cộng lãi suất.
Tại nhóm ngân hàng thương mại Nhà nước, mức lãi suất cao nhất phổ biến khoảng 6%/năm ở các kỳ hạn dài. Trong khi đó, tại một số ngân hàng thương mại cổ phần, lãi suất niêm yết có thể đạt khoảng 7%/năm hoặc cao hơn tùy kỳ hạn, hình thức gửi và quy mô khoản tiền.
Bên cạnh biểu lãi suất thông thường, thị trường cũng xuất hiện một số mức lãi suất cao hơn thông qua các chương trình dành cho từng nhóm khách hàng, gửi tiền trực tuyến hoặc đáp ứng các điều kiện nhất định về giá trị khoản gửi.
Có ngân hàng áp dụng mức ưu đãi trên 9%/năm đối với một số khoản tiền gửi, song đây không phải mức lãi suất áp dụng đại trà mà thường đi kèm các điều kiện riêng.
Ngoài điều chỉnh lãi suất, nhiều ngân hàng cũng tăng sử dụng các hình thức như cộng thêm lãi suất khi gửi trực tuyến, ưu đãi cho khách hàng mới hoặc phát hành chứng chỉ tiền gửi để bổ sung nguồn vốn.
Diễn biến này xảy ra trong bối cảnh số lượng tài khoản thanh toán cá nhân tiếp tục tăng mạnh, trong khi lượng tiền duy trì trong các tài khoản không kỳ hạn giảm so với cùng kỳ năm trước.
Sự thay đổi về cơ cấu tiền gửi cho thấy dòng tiền trong hệ thống ngân hàng đang có sự dịch chuyển, trong đó một phần tiền nhàn rỗi có thể tìm đến các sản phẩm có kỳ hạn và mức sinh lời cao hơn.