

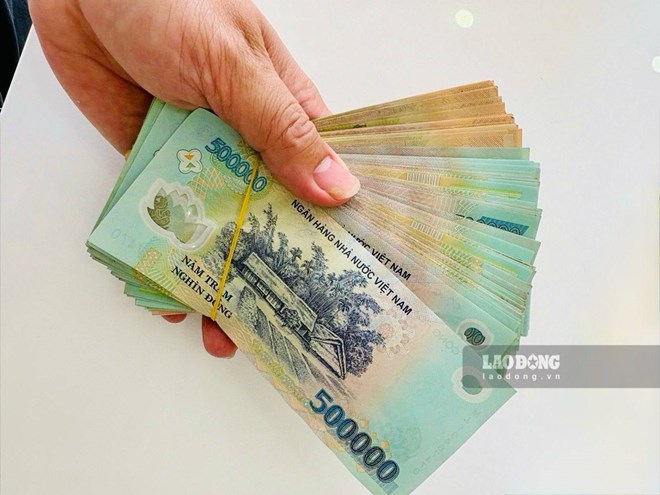
Mức lương hưu hằng tháng được tính trên cơ sở tỉ lệ hưởng và mức bình quân tiền lương làm căn cứ đóng BHXH. Ảnh: Đức Vân
Theo quy định hiện hành, cách xác định mức bình quân này phụ thuộc vào chế độ tiền lương và thời điểm người lao động bắt đầu tham gia BHXH.
Có trường hợp tính 5 năm cuối, có trường hợp tính toàn bộ quá trình
Luật Bảo hiểm xã hội số 41/2024/QH15, có hiệu lực từ ngày 1.7.2025, quy định tại Điều 66 về mức lương hưu hằng tháng.
Đối với lao động nữ, mức lương hưu lương hưu hằng tháng bằng 45% mức bình quân tiền lương làm căn cứ đóng BHXH tương ứng với 15 năm đóng BHXH; sau đó cứ thêm mỗi năm đóng thì tính thêm 2%, mức tối đa bằng 75%.
Đối với lao động nam, mức lương hưu hằng tháng bằng 45% mức bình quân tiền lương làm căn cứ đóng BHXH tương ứng với 20 năm đóng BHXH; sau đó cứ thêm mỗi năm đóng thì tính thêm 2%, mức tối đa bằng 75%.
Riêng lao động nam có thời gian đóng BHXH từ đủ 15 năm đến dưới 20 năm, mức lương hưu hằng tháng bằng 40% mức bình quân tiền lương làm căn cứ đóng BHXH tương ứng với 15 năm đóng; sau đó cứ thêm mỗi năm đóng thì tính thêm 1%.
Cách xác định mức bình quân tiền lương làm căn cứ đóng BHXH được quy định tại Điều 72 Luật BHXH 2024.
Đối với người lao động có toàn bộ thời gian đóng BHXH theo chế độ tiền lương do Nhà nước quy định, thời gian được lấy để tính bình quân phụ thuộc vào thời điểm bắt đầu tham gia BHXH.
Cụ thể, người bắt đầu tham gia BHXH trước ngày 1.1.1995 tính bình quân tiền lương làm căn cứ đóng BHXH của 5 năm cuối trước khi nghỉ hưu.
Người bắt đầu tham gia từ ngày 1.1.1995 đến hết ngày 31.12.2000 tính 6 năm cuối; từ ngày 1.1.2001 đến hết ngày 31.12.2006 tính 8 năm cuối; từ ngày 1.1.2007 đến hết ngày 31.12.2015 tính 10 năm cuối.
Người bắt đầu tham gia từ ngày 1.1.2016 đến hết ngày 31.12.2019 tính 15 năm cuối; từ ngày 1.1.2020 đến hết ngày 31.12.2024 tính 20 năm cuối.
Người bắt đầu tham gia BHXH từ ngày 1.1.2025 trở đi tính bình quân tiền lương làm căn cứ đóng BHXH của toàn bộ thời gian đóng BHXH.
Đối với người lao động có toàn bộ thời gian đóng BHXH theo chế độ tiền lương do người sử dụng lao động quyết định, khoản 2 Điều 72 quy định tính bình quân tiền lương làm căn cứ đóng BHXH của toàn bộ thời gian.
Có cả thời gian hưởng lương Nhà nước và lương doanh nghiệp
Khoản 3 Điều 72 Luật BHXH 2024 quy định người lao động vừa có thời gian đóng BHXH thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định, vừa có thời gian đóng BHXH theo chế độ tiền lương do người sử dụng lao động quyết định thì tính bình quân tiền lương làm căn cứ đóng BHXH chung của các thời gian.
Trong đó, thời gian đóng theo chế độ tiền lương do Nhà nước quy định được tính bình quân theo quy định tại khoản 1 Điều 72.
Khoản 4 Điều 15 Nghị định 158/2025/NĐ-CP quy định chi tiết: đối với thời gian đóng BHXH thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định, mức bình quân được tính theo khoản 1 Điều 72 trên tổng thời gian đóng theo chế độ tiền lương do Nhà nước quy định. Trường hợp chưa đủ số năm theo quy định thì tính bình quân tiền lương làm căn cứ đóng của các tháng đã đóng.
Thông tư 12/2025/TT-BNV cũng quy định công thức tính mức bình quân đối với trường hợp có thời gian đóng BHXH theo cả hai chế độ tiền lương.
Theo đó, tổng số tiền lương làm căn cứ đóng BHXH theo chế độ tiền lương do Nhà nước quy định và tổng số tiền lương làm căn cứ đóng BHXH theo chế độ tiền lương do người sử dụng lao động quyết định được đưa vào công thức để xác định mức bình quân chung trên tổng số tháng đóng BHXH.
Tiền lương đóng BHXH được điều chỉnh theo quy định
Điều 73 Luật BHXH 2024 quy định về điều chỉnh tiền lương làm căn cứ đóng BHXH bắt buộc.
Đối với người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định và bắt đầu tham gia BHXH trước ngày 1.1.2016, tiền lương làm căn cứ đóng BHXH được điều chỉnh theo mức tham chiếu tại thời điểm hưởng chế độ hưu trí.
Đối với người thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định bắt đầu tham gia BHXH từ ngày 1.1.2016 trở đi, tiền lương làm căn cứ đóng BHXH được điều chỉnh theo quy định áp dụng đối với người thực hiện chế độ tiền lương do người sử dụng lao động quyết định.
Theo khoản 2 Điều 73, tiền lương làm căn cứ đóng BHXH của người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định được điều chỉnh trên cơ sở chỉ số giá tiêu dùng của từng thời kỳ theo quy định của Chính phủ.
Điều 16 Nghị định 158/2025/NĐ-CP quy định cụ thể tiền lương làm căn cứ đóng BHXH sau điều chỉnh của từng năm được xác định bằng tiền lương làm căn cứ đóng BHXH của năm đó nhân với hệ số điều chỉnh của năm tương ứng.
Nghị định 158/2025/NĐ-CP cũng quy định một số trường hợp cụ thể, đặc thù khi xác định mức bình quân tiền lương làm căn cứ đóng BHXH. Vì vậy, với từng hồ sơ nghỉ hưu, ngoài các nguyên tắc chung nêu trên còn cần đối chiếu quá trình tham gia BHXH và quy định áp dụng đối với trường hợp cụ thể.